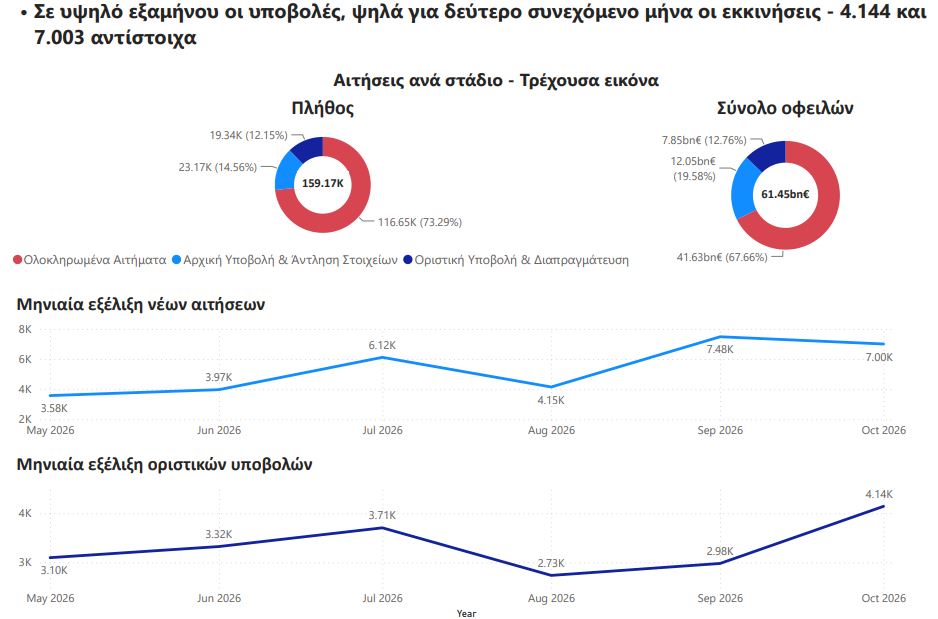
Ρεκόρ εξαμήνου στον εξωδικαστικό μηχανισμό με 4.144 οριστικές υποβολές αιτήσεων και 7.000 σε διαδικασία επεξεργασίας
Ρεκόρ εξαμήνου σημείωσαν οι οριστικές υποβολές αιτήσεων στην πλατφόρμα του εξωδικαστικού μηχανισμού τον Οκτώβριο, φθάνοντας τις 4.144 σε αριθμό. Σε ανάλογο ρυθμό κινήθηκαν και οι εκκινήσεις νέων αιτήσεων ξεπερνώντας τις 7.000 για δεύτερο συνεχόμενο μήνα.
Οι νέες ρυθμίσεις για την πλατφόρμα του εξωδικαστικού μηχανισμού, σύμφωνα με όσα αναφέρει το υπουργείο Εθνικής Οικονομίας και Οικονομικών (ΥΠΕΘΟ) έφτασαν τις 1.965, εκ των οποίων οι 552 πραγματοποιήθηκαν βάσει της υποχρεωτικότητας συμμετοχής των πιστωτών, ενώ οι αρχικές οφειλές που ρυθμίστηκαν ανέρχονται συνολικά σε 524 εκατ. ευρώ.
Αθροιστικά, μέχρι και τον Οκτώβριο έχουν πλέον πραγματοποιηθεί 72.232 επιτυχείς ρυθμίσεις, οι οποίες αντιστοιχούν σε αρχικές οφειλές συνολικού ύψους 21,77 δισ. ευρώ.
Διάσωση πρώτης κατοικίας
Όπως αναφέρει το υπουργείο, σε λιγότερο από ενάμιση μήνα από την ενεργοποίηση της νέας ρύθμισης στις 21 Σεπτεμβρίου 2026, 675 δανειολήπτες εκκίνησαν αίτηση για να διασώσουν την κύρια κατοικία τους, με αντάλλαγμα την ρευστοποίηση της υπόλοιπης ακίνητης περιουσίας τους.
Θετικό πρόσημο συνεχίζει να διατηρεί η συμμετοχή των ευάλωτων ομάδων, καθώς τον Οκτώβριο πραγματοποιήθηκαν 294 επιτυχείς ρυθμίσεις, εκ των οποίων οι 39 αφορούν Άτομα με Αναπηρία (ΑμεΑ). Συνολικά και έως τον ίδιο μήνα, μέσω της επιτυχούς υπαγωγής στον εξωδικαστικό, επιτεύχθηκαν 674 αναστολές πλειστηριασμών, εξασφαλίζοντας ουσιαστική προστασία της περιουσίας των πολιτών κατά τη διάρκεια της διαδικασίας.
Τον μήνα Σεπτέμβριο επανήλθαν σε υψηλό ρυθμό και οι διμερείς ρυθμίσεις δανείων με τους 4 μεγαλύτερους Χρηματοδοτικούς Φορείς (Intrum, Cepal, DoValue, Qquant). Συνολικά πραγματοποιήθηκαν ρυθμίσεις ύψους 500 εκατ. ευρώ, οι οποίες αντιστοιχούν σε 4.561 οφειλέτες.
Νέα μέτρα υπέρ των οφειλετών
Με τη νέα νομοθετική πρωτοβουλία του ΥΠΕΘΟ θεσπίζεται ένα αυστηρό πλαίσιο προστασίας για τους δανειολήπτες, με στόχο την ενίσχυση της διαφάνειας, τη δίκαιη μεταχείριση των οφειλετών και τον αποτελεσματικό έλεγχο των servicers.
Θεσμοθετούνται ρητές υποχρεώσεις με προθεσμίες για τους πιστωτές, καθιερώνεται το δικαίωμα των πολιτών σε πλήρη και δωρεάν ενημέρωση, ενώ παράλληλα προβλέπονται βαριές κυρώσεις και αυτοδίκαιες αποζημιώσεις σε περίπτωση αυθαιρεσιών. Τα όσα προβλέπονται:
- Καθιέρωση σταθερού επιτοκίου 3% για ευάλωτους και επιλέξιμους οφειλέτες. Η ρύθμιση θα ισχύει για καταβολές από την 1η Δεκεμβρίου 2026.
- Δικαίωμα δωρεάν ενημέρωσης του δανειολήπτη χωρίς καμία επιβάρυνση.
- Αναστολή των επιβαρύνσεων από τόκους σε περίπτωση καθυστέρησης παροχής στοιχείων από τον servicer.
- Πλαφόν στους τόκους για απαιτήσεις από κάθε είδους συμβάσεις δανείων και πιστώσεων.
- Αυτοδίκαιος επανυπολογισμός οφειλών, χωρίς να απαιτείται αίτηση, αγωγή ή άλλη ενέργεια από τον οφειλέτη ή τον εγγυητή.
- Τυποποίηση πρότασης ρύθμισης προ πλειστηριασμού στον οφειλέτη τουλάχιστον 3 μήνες πριν από τη διενέργεια πλειστηριασμού.
- Θέσπιση ειδικής διαδικασίας διμερούς ρύθμισης όπου ο δανειστής υποχρεούται να ενημερώσει τον οφειλέτη για τη δυνατότητα ρύθμισης εντός 60 ημερών, από τη στιγμή που το δάνειο συμπληρώσει 90 ημέρες σε καθυστέρηση, ενώ ο οφειλέτης έχει στη διάθεσή του 2 μήνες για την υποβολή της αίτησης και των δικαιολογητικών του.
- Δυνατότητα διαμεσολάβησης
- Διεύρυνση των δυνατοτήτων τμηματικής καταβολής ληξιπρόθεσμων οφειλών προς τη φορολογική διοίκηση και τους φορείς κοινωνικής ασφάλισης έως και σε 120 μηνιαίες δόσεις.
- Αύξηση των επιβαλλόμενων προστίμων που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στους servicers και συγκεκριμένα δεκαπλασιάζεται το ανώτατο πρόστιμο, από 500 χιλ. σε 5 εκ. ευρώ.
Ενίσχυση προστασίας συνεπών δανειοληπτών
Για τους συνεπείς δανειολήπτες (αυτούς δηλαδή που έχουν προχωρήσει σε ρύθμιση και τηρούν κανονικά τους όρους της), θεσπίζεται ένα αυστηρό πλαίσιο προστασίας από τις εταιρείες διαχείρισης και τους πιστωτές, που προβλέπει τα εξής:
- Απόλυτη απαγόρευση μέτρων αναγκαστικής εκτέλεσης: Κατά τη διάρκεια της ρύθμισης, απαγορεύεται ρητά η καταγγελία της σύμβασης, η έκδοση ή εκτέλεση διαταγής πληρωμής, η επιβολή κατάσχεσης και η διενέργεια ή συνέχιση οποιουδήποτε πλειστηριασμού.
- Προστασία ακόμα κι αν χαθεί δόση με υπαιτιότητα του πιστωτή: Η προστασία ισχύει ακόμη κι αν ο δανειολήπτης δεν καταβάλει μία ή περισσότερες δόσεις, εφόσον αυτό οφείλεται αποκλειστικά στο ότι ο πιστωτής δεν του χορήγησε έγκαιρα τα αναγκαία στοιχεία για την πληρωμή.
- Αυτοδίκαιη ακυρότητα: Οποιαδήποτε εισπρακτική ή δικαστική ενέργεια γίνει εις βάρος του συνεπή οφειλέτη κατά παράβαση των παραπάνω είναι αυτοδικαίως άκυρη. Αν μάλιστα ξεκινήσει πλειστηριασμός, αυτός αναστέλλεται αμέσως.
- Υποχρεωτική αποζημίωση με δωρεάν δόσεις: Σε περίπτωση παράβασης, ο πιστωτής υποχρεούται αυτοδικαίως να πιστώσει υπέρ του οφειλέτη ποσό ίσο με 5 μηνιαίες δόσεις (οι οποίες συμψηφίζονται με τις τελευταίες δόσεις της ρύθμισης) και να παρατείνει τη διάρκεια της ρύθμισης κατά 5 μήνες χωρίς καμία επιβάρυνση τόκων ή εξόδων.
- Βαριά διοικητικά πρόστιμα: Για κάθε τέτοια παράβαση εις βάρος δανειολήπτη, η Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους, επιβάλλει στον πιστωτή ή τον διαχειριστή διοικητικό πρόστιμο από 50 χιλ έως 500 χιλ ευρώ, το οποίο διπλασιάζεται σε περίπτωση υποτροπής.
To άρθρο Ρεκόρ εξαμήνου στον εξωδικαστικό μηχανισμό με 4.144 οριστικές υποβολές αιτήσεων και 7.000 σε διαδικασία επεξεργασίας δημοσιεύτηκε στο NewsIT .